
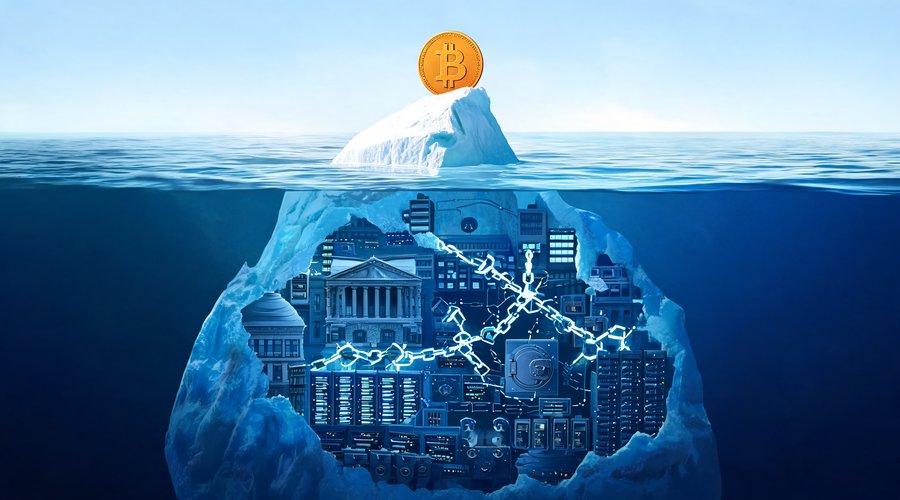
微策略卖了数千枚比特币,市场一片恐慌。
但如果你仔细看数据,会发现这件事远没有"机构抛售"四个字听起来那么可怕。数亿美元,只是用来付数字信贷证券的股息。微策略手里还有数十万枚BTC,美元储备逾20亿——按当前付息节奏,即使币价零涨幅,它还有数十年的付息储备。
真正的风险,不在谁卖了币。
被忽略的结构性转折
摩根大通在一份报告里提了一个判断,多数人没当回事:加密行业真正的结构性风险,不是机构短期售币的抛压,而是代币化应用正在脱离公链,转向传统许可制基础设施。
这句话什么意思?
Swift——全球传统金融的核心基础设施——已经启动了基于区块链的账本,六大洲十余家大型银行在试点代币化跨境支付。DTCC也在做RWA实盘测试。表面上看,这是区块链的胜利。但如果这些万亿美元级资产跑在许可链上,而不是公链上,那么比特币和以太坊主网赖以生存的"不可替代性"就被削弱了。
MiCA的意外后果
欧盟MiCA监管落地后,发生了监管方没预料到的事。
币安欧洲用户中,约七成选择提币到自托管钱包,而不是转到其他合规平台。2026年7月近一个月,币安净流出十余亿美元。监管本意是保护消费者,结果消费者用脚投票,选择了不依赖任何平台的自托管方案。
这说明一件事:公链的抗审查和无许可特性,拥有真实需求。 用户不是不信任"加密",他们是不信任"被监管的平台"。
你该关注的三条暗线
第一条:RGB协议支持USDT在比特币网络原生发行。这意味着比特币主网可能不只是一个价值存储层,还能跑稳定币应用。比特币生态的叙事正在变化。
第二条:股权代币化将并存三种模式——封装、权益、原生上链。其中发行方原生上链模式的长期潜力最大,因为它不依赖任何中间方。但这也意味着,如果传统金融机构自己做许可链版本,原生公链模式可能被边缘化。
第三条:纯加密赛道的竞争优势在减弱。头部加密风投正在跨域布局AI、机器人、Agent。2026年Q1加密风投投资额约数十亿美元,环比下降约一半。资金在寻找加密以外的增长。
散户的处境
这些结构变化对普通投资者意味着什么?
首先,不要被"机构卖币"吓到。微策略的付息逻辑是可持续的,它的BTC持仓年化涨幅只要超过低个位数年化涨幅就能覆盖成本。真正的卖出压力来自认知不足的散户在恐慌中割肉。
其次,关注公链与许可链的分化。如果你持有的资产叙事依赖"公链不可替代",你需要问自己:这个叙事在5年后还成立吗?如果传统金融用自己的链做了同样的事,公链的溢价从哪来?
最后,安全意识比以往更重要。2026年上半年区块链安全事件上百起,损失近10亿美元——虽然比2025年同期的超20亿大幅收窄,但自托管意味着你自己就是安全负责人。选硬件钱包,别贪图便利把所有资产放在交易所。
说到底,微策略卖数千枚BTC不是新闻。真正的新闻是:整个行业正在经历一场从"公链主导"到"公链与许可链并存"的深层变局。你看到的抛压是噪音,你没看到的分化才是信号。
深入交流:Any1tan
读者讨论
评论
欢迎补充经验、提出问题或指出遗漏。所有新评论会先经过人工审核。
为了减少垃圾信息,仅支持 Google 账号登录后评论。
公开页面只显示你的名称和评论,不显示邮箱。